

























 Notas y comunicados generales
- Los servicios de transporte por carretera, ferrocarril y marítimo trasladaron 5,13 millones de vehículos. El crecimiento se debe sobre todo a la buena evolución del mercado interior, aunque el volumen sigue por debajo del nivel de 2019
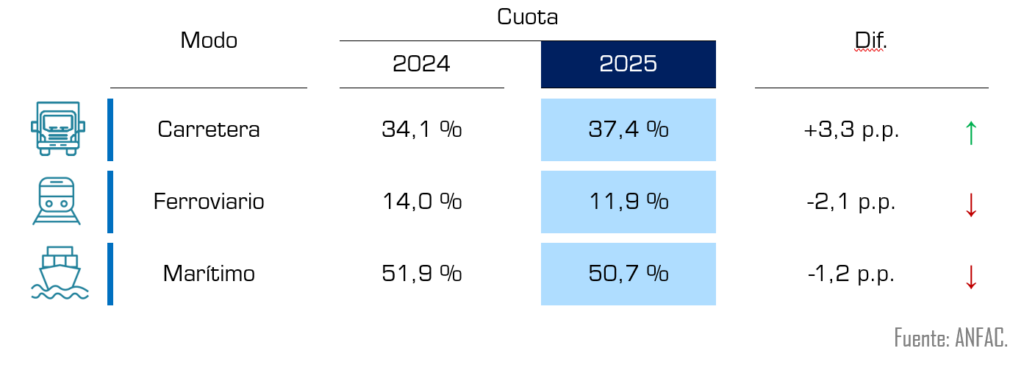
- El transporte marítimo sigue siendo el más utilizado por los fabricantes, con una cuota del 50,7% y 2,6 millones de vehículos (+4,8%). El aumento se debe al crecimiento del 20,2% de las importaciones
- La carretera es el modo que más crece (+17,6%) y eleva su cuota modal al 37,4%, 3,3 puntos más que en 2024
- El ferrocarril registra su primera caída desde 2021 (-8,9%), en un año marcado por las obras en la red, y reduce su cuota hasta el 11,9%
- El Puerto de Tarragona se mantiene como el mejor valorado, seguido por el Puerto de Santander.
Madrid, 10 de noviembre de 2026. Durante 2025, España movió un total de 5,13 millones de vehículos por carretera, ferrocarril y transporte marítimo, un 7,2% más que el año anterior. Es la primera vez desde la pandemia que el volumen transportado supera los cinco millones de unidades, según se refleja en el Informe de Valoración Logística 2025, presentado por la Asociación Española de Fabricantes de Automóviles y Camiones (ANFAC).
El crecimiento de la actividad logística en 2025 estuvo impulsado principalmente por el dinamismo del mercado interior, con un aumento del 12,8% de las matriculaciones de turismos y vehículos comerciales ligeros, hasta superar los 1,33 millones de unidades. Esta evolución permitió compensar parcialmente el retroceso de la actividad industrial, marcada por una caída del 4,3% de la producción y del 8,2% de las exportaciones, que se situaron por debajo de los dos millones de vehículos. Así, el incremento del transporte responde fundamentalmente a la mayor demanda interna, que ha impulsado especialmente la actividad por carretera con el uso de 255.350 camiones, mientras que el transporte marítimo mantuvo su protagonismo, con cerca de 2,6 millones de vehículos transportados.
Gráfico 2.1. Evolución del transporte de vehículos por canal
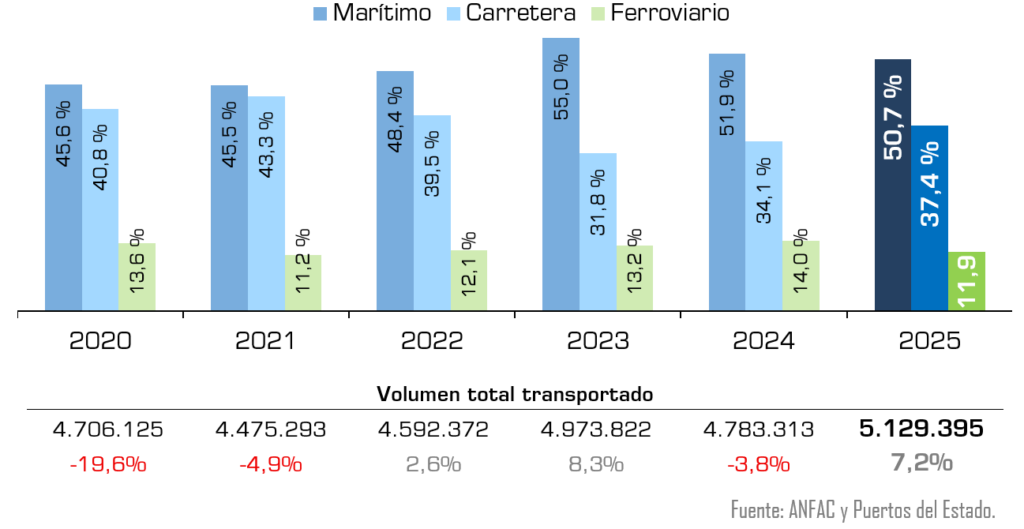
Tabla 2.1. Distribución modal del transporte de vehículos
EL TRANSPORTE POR CARRETERA LIDERA EL CRECIMIENTO CON UN AUMENTO DEL 17,6%
En 2025, el transporte de vehículos por carretera alcanzó 1.918.080 unidades, un 17,6% más que el año anterior. Fue el modo que más aumentó su actividad. El avance se debe exclusivamente al tráfico nacional, que creció un 26,4% y superó los 1,5 millones de vehículos (1.521.901). El transporte internacional cayó un 7,2%, hasta 396.179 unidades, y acumula cinco años seguidos de descensos desde 2021. Con esta evolución, la carretera eleva su cuota modal hasta el 37,4%, 3,3 puntos porcentuales más que en 2024.
Según el informe, el aumento del tráfico nacional se explica por la buena marcha del mercado interior y por los problemas de fiabilidad del ferrocarril. Las obras de mejora y ampliación de la red han interrumpido corredores estratégicos para el automóvil. Siguen, además, los problemas estructurales de disponibilidad de portavehículos y de conductores especializados, que condicionan la capacidad de la carretera y podrían estar frenando también su desarrollo en el ámbito internacional.
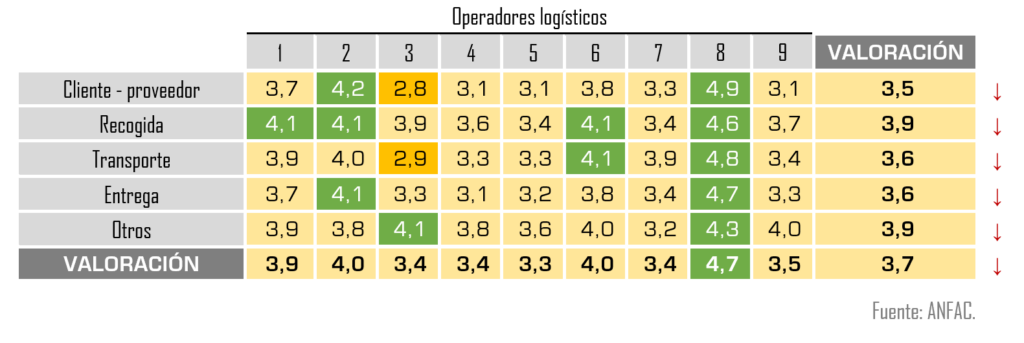
En la valoración de las marcas, el transporte nacional mejora por segundo año consecutivo y alcanza 3,9 sobre 5, una décima más que en 2024. Los mayores avances están en la recogida de la mercancía y en la resolución de quejas. El transporte internacional pierde las dos décimas que había ganado el año anterior y se sitúa en 3,7 sobre 5, con caídas en todos sus indicadores generales. Entre los aspectos a mejorar, los fabricantes señalan el número y la frecuencia de rutas disponibles, valorado con 3,5 puntos tanto en el tráfico nacional como en el internacional, y la adaptación a las fluctuaciones de la demanda en el tráfico nacional.
Tabla 3.1.1. Valoraciones generales del transporte nacional de vehículos
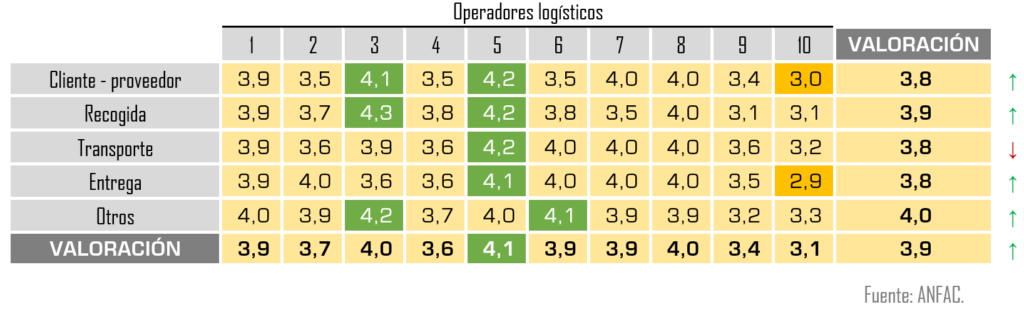
Tabla 3.2.1. Valoraciones generales del transporte internacional de vehículos
EL TRANSPORTE MARÍTIMO SE MANTIENE COMO EL MÁS UTILIZADO
El transporte marítimo de vehículos creció un 4,8% en 2025, hasta 2.599.690 unidades, y sigue siendo el principal modo de transporte de vehículos en España representando un 50,7% del total de los vehículos transportados. Aunque este aumento se debe a las importaciones, que subieron un 20,2%, mientras que la exportación se redujo en un 2,2%, esta última representa más del 64% del volumen total que pasa por los puertos.
Por puertos, Málaga (+41,3%) y Santander (+24,9%) registraron los mayores crecimientos en volumen, mientras que Pasaia (-12,6%) y Valencia (-10,5%) fueron los únicos que retrocedieron. El informe también recoge un mayor uso del ferrocarril para conectar los puertos con los destinos interiores. En la exportación, el tren trasladó el 37,5% de los vehículos que llegaron a las terminales portuarias. En el caso de la importación alcanza ya una cuota del 3%, creciente pero todavía muy anecdótica.
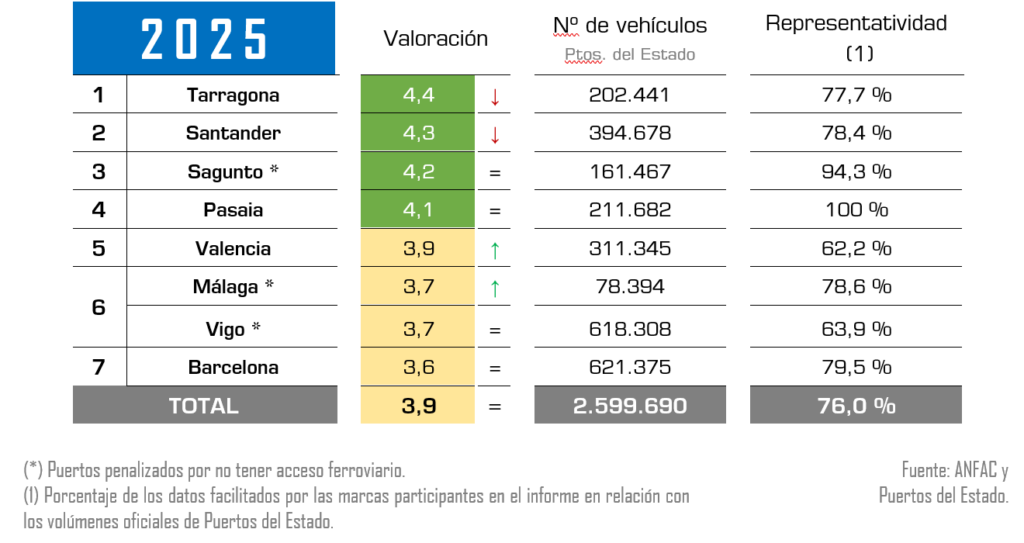
El informe de ANFAC recoge la evaluación que hacen las empresas asociadas de los servicios logísticos de los ocho principales puertos para la importación y exportación de vehículos: Barcelona, Málaga, Pasaia, Sagunto, Santander, Tarragona, Valencia y Vigo. El Puerto de Tarragona vuelve a liderar el ranking con 4,4 sobre 5, seguido del Puerto de Santander (4,3) y el Puerto de Sagunto (4,2), aunque los dos primeros pierden una décima respecto a 2024. Valencia y Málaga son los únicos que mejoran su puntuación. La valoración media ponderada de los puertos se mantiene en 3,9 sobre 5 por cuarto año consecutivo.
La accesibilidad por carretera es el aspecto mejor valorado por las marcas (4,3 sobre 5). La proactividad de las autoridades portuarias es el que más mejora, con dos décimas más hasta 4,2. El aumento de los volúmenes ha provocado situaciones de saturación, que se notan en la gestión de los trámites aduaneros. Este indicador pierde dos décimas, aunque mantiene una buena valoración de 4,2. La carga y descarga de trenes y barcos siguen siendo las partidas con menor puntuación.
Tabla 3.1. Ranking de los puertos peninsulares
EL FERROCARRIL REGISTRA SU PRIMERA CAÍDA DESDE 2021 EN UN AÑO MARCADO POR LAS OBRAS EN LA RED
El transporte ferroviario de vehículos cayó un 8,9% en 2025, hasta 611.625 unidades. Es su primera contracción desde 2021. El descenso afecta a los dos tráficos, pero es más acusado en el internacional, que baja un 20,1% (84.359 unidades), mientras que en la nacional baja un 6,9% (527.266). Estas caídas coinciden con las continuas, pero también necesarias, obras de mejora de la infraestructura ferroviaria, que provocan cortes, interrupciones y desvíos en la red. Como resultado, la cuota modal del ferrocarril baja hasta el 11,9%, 2,1 puntos porcentuales menos que en 2024, y gana peso la carretera.
Los fabricantes siguen considerando el ferrocarril un modo necesario, sobre todo para acercar la producción nacional a los puertos de exportación. Preguntados por los incentivos que aumentarían su uso, señalan los costes y la flexibilidad. El informe advierte, no obstante, de que con las obras actuales la certidumbre y la fiabilidad del servicio se han convertido en un factor determinante. El Acuerdo de colaboración ADIF-ANFAC, vigente hasta 2030, y sus grupos de trabajo por corredor siguen siendo la principal herramienta de coordinación entre fabricantes, operadores y puertos.
En el transporte de componentes, el tráfico nacional cayó un 8,2%, hasta 183.654 toneladas, y en 2025 no hubo tráficos internacionales.
La valoración de las marcas sobre el funcionamiento del sistema ferroviario para el transporte de vehículos pierde la décima que había ganado el año anterior y se sitúa en 3,3 sobre 5. El tráfico nacional repite puntuación (3,3) y el internacional baja dos décimas, hasta 3,5. Entre los aspectos a mejorar destacan los daños en los vehículos, que caen hasta 2,8 puntos en el tráfico nacional, y el administrador de infraestructuras (ADIF), que sube dos décimas, pero se queda en 2,8 sobre 5.
Tabla 2.2. Volúmenes transportados por ferrocarril
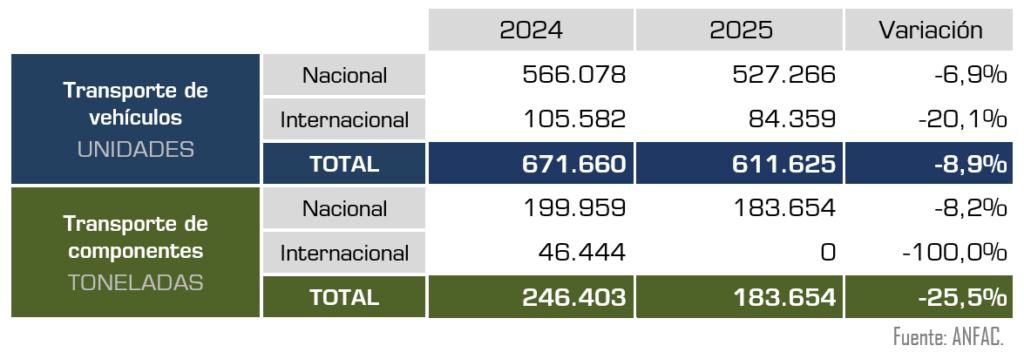
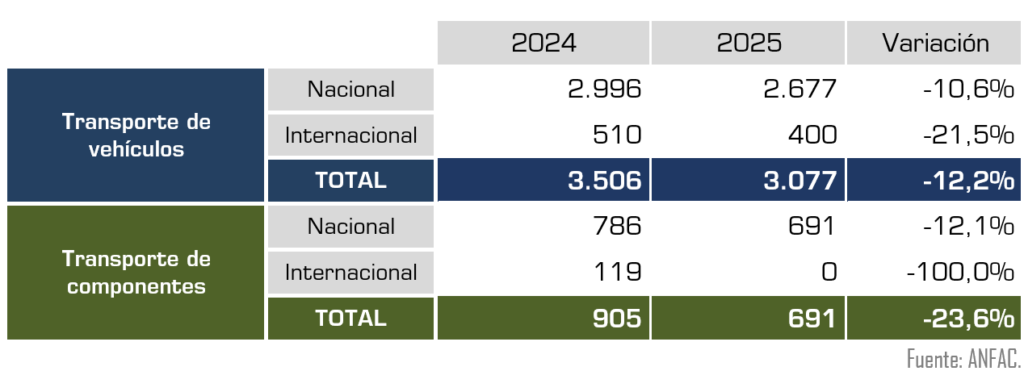
Tabla 2.3. Número de trenes utilizados
El MEDIOAMBIENTE COMO FACTOR DE DECISIÓN EN EL TRANSPORTE
Por segundo año, el informe recoge las medidas que los fabricantes consideran prioritarias para reducir las emisiones en cada modo de transporte. En la carretera, la principal es optimizar las rutas y las tareas de carga y descarga, seguida del uso de combustibles alternativos, que pasa al primer lugar en el tráfico internacional. Los costes de implementación y la falta de infraestructura de recarga eléctrica son los principales obstáculos. Ninguno de los participantes ve resistencia al cambio hacia medidas medioambientales dentro de la cadena logística.
En el ferrocarril, aumentar la capacidad operativa pasa por delante del uso de locomotoras eléctricas como medida prioritaria. En el transporte marítimo se mantienen en primer lugar la optimización de rutas y la eficiencia operativa (3,4 sobre 5), por delante de los combustibles alternativos (2,8).
José López-Tafall, director general de ANFAC, ha señalado que “la logística es una pieza esencial de la competitividad de la industria del automóvil en España. El informe de este año muestra un sistema que ha sido capaz de mover más de cinco millones de vehículos gracias a la fortaleza del mercado interior, pero también tensiones que tenemos que resolver. Las obras en la red ferroviaria son necesarias, pero tienen que ir acompañadas de alternativas y de una planificación coordinada que garantice la fiabilidad de los corredores estratégicos para el sector. Si no, el tráfico pasa a una carretera que ya tiene dificultades para encontrar portavehículos y conductores”.
El director general ha añadido que “más allá de los datos, el informe recoge las propuestas de los fabricantes para seguir mejorando la cadena logística, desde la conectividad ferroportuaria hasta la adaptación de los puertos al vehículo electrificado. Seguiremos trabajando con ADIF, Puertos del Estado y los operadores para que la logística esté a la altura de un sector que es el segundo fabricante de vehículos de Europa. Cara al nuevo gobierno, en ANFAC esperamos que se siga cuidando la productividad, la contención de costes, pues la logística influye directamente en los precios y en la competitividad del sector, además de ser una gran generadora de actividad y empleo”.